Comprar imóvel em 2020 e em 2026: o que mudou nos juros, na entrada e nos preços em BH
Quem pesquisou imóvel em 2020 e voltou a pesquisar agora encontrou outro mercado. Os juros do financiamento subiram, a entrada mudou de regra duas vezes e o preço dos imóveis em BH andou bem mais rápido que antes. Nós da FHN colocamos lado a lado os números de outubro de 2020 e de 2026, todos de fonte oficial, e mostramos o que isso muda na conta de quem vai comprar hoje.
2020 x 2026 em cinco números
- Selic: 2% ao ano em outubro de 2020. Hoje, 13,75%.
- Menor taxa da Caixa no SBPE: a partir de 6,25% ao ano mais TR em outubro de 2020. Em 2026, de 10,99% a 11,49% mais TR.
- Taxa média do mercado no crédito imobiliário com recursos da poupança: 7,01% ao ano em outubro de 2020 e 10,91% em agosto de 2026, segundo o Banco Central.
- Parcela de um financiamento de R$ 320 mil na menor taxa da Caixa: R$ 1.970 em 2020 e R$ 3.045 em 2026.
- Preço em BH: o valor mediano das compras residenciais registradas na Prefeitura passou de R$ 300 mil em 2020 para R$ 425 mil em 2025.
Quanto subiram os juros do financiamento imobiliário desde 2020?
Em outubro de 2020, a Selic estava em 2% ao ano, o menor nível da série do Banco Central. Foi nesse cenário que a Caixa anunciou, em 14 de outubro, a redução da taxa mínima do financiamento com recursos da poupança para 6,25% ao ano mais TR, válida a partir do dia 22. Era a menor taxa da história do banco nessa linha.
A Selic subiu a partir de 2021, chegou a 15% em junho de 2025 e hoje está em 13,75%. Os juros do crédito imobiliário acompanharam. Em março de 2026, a tabela da Caixa para compra de imóvel no SBPE dentro do Sistema Financeiro da Habitação ia de 10,99% a 11,49% ao ano mais TR.
A média do mercado conta a mesma história. Pelos dados do Banco Central, a taxa média do financiamento imobiliário com taxas reguladas, que usa o dinheiro da poupança, era de 7,01% ao ano em outubro de 2020 e de 10,91% em agosto de 2026. Nas operações com taxas de mercado, foi de 7,67% para 14,24%.
O que essa diferença de juros faz com a parcela?
Para enxergar o efeito no bolso, fizemos a mesma conta nos dois momentos: um imóvel de R$ 400 mil, com R$ 320 mil financiados, tabela Price, mesmo prazo e sem seguros e taxas, que entram na parcela real. A única coisa que muda é a taxa.
 O mesmo financiamento de R$ 320 mil, com a taxa de cada momento e de cada linha. Cálculo nosso, tabela Price, sem seguros.
| Outubro de 2020 | 2026 | |
|---|---|---|
| Taxa (menor da Caixa no SBPE) | 6,25% + TR | 10,99% + TR |
| Parcela de R$ 320 mil financiados | R$ 1.970 | R$ 3.045 |
| Renda bruta familiar para essa parcela | cerca de R$ 6.570 | cerca de R$ 10.150 |
A renda da última linha considera a regra da Caixa de aceitar parcela de até cerca de 30% da renda bruta familiar. Ou seja, com a mesma taxa de 2026, o banco pede uma renda perto de 55% maior para aprovar o mesmo valor financiado. É por isso que tanta gente que simulou em 2020 estranha quando simula de novo: o imóvel pode até ser o mesmo, mas a conta é outra.
E a entrada, mudou também?
Mudou duas vezes. Em novembro de 2024, com os recursos da poupança no limite, a Caixa reduziu para 70% a parte do imóvel que financiava pelo SBPE. Num imóvel de R$ 400 mil, a entrada mínima passou de R$ 80 mil para R$ 120 mil.
Em outubro de 2025, depois das mudanças nas regras da poupança e do FGTS, a Caixa voltou a financiar até 80% no SAC, e o teto do Sistema Financeiro da Habitação subiu de R$ 1,5 milhão para R$ 2,25 milhões. Hoje, na linha do imóvel novo vinculado a empreendimento financiado na Caixa, que é a dos lançamentos que nós trabalhamos, a cota chega a 90% no SAC e 80% na Price.
O crédito encolheu ou cresceu desde 2020?
Os dois, em momentos diferentes. Com os juros baixos, o crédito imobiliário com recursos da poupança bateu recorde: R$ 124 bilhões em 2020 e R$ 205,4 bilhões em 2021, com 866 mil imóveis financiados, segundo a Abecip. Com a alta dos juros, o volume caiu. Em 2025 foram R$ 156,3 bilhões e 457,7 mil imóveis, quase metade das unidades de 2021.
| Ano | Financiamentos com recursos da poupança (SBPE) | Imóveis financiados |
|---|---|---|
| 2020 | R$ 124 bilhões | |
| 2021 | R$ 205,4 bilhões | 866 mil |
| 2022 | R$ 179,2 bilhões | 713 mil |
| 2025 | R$ 156,3 bilhões | 457,7 mil |
| 12 meses até agosto de 2026 | R$ 192,4 bilhões |
Em 2026 o crédito voltou a acelerar. Nos 12 meses até agosto foram R$ 192,4 bilhões, alta de 20,2%. Explicamos o motivo em crédito imobiliário bate recorde e a poupança perde dinheiro.
O Minha Casa Minha Vida seguiu outro caminho, porque usa dinheiro do FGTS e tem taxa fixada pelo programa. Em 2024, segundo o Ministério das Cidades, foram 698.582 contratos de financiamento, o maior número desde 2013. Em 2026, o programa vai até a Faixa 4, para renda familiar de até R$ 13 mil e imóvel de até R$ 600 mil.
Quanto o preço dos imóveis subiu em BH desde 2020?
A Prefeitura de Belo Horizonte publica cada compra de imóvel registrada pelo ITBI. Separamos as compras residenciais e comparamos 2020 com 2025, o último ano completo.
- Valor mediano da compra residencial: R$ 300 mil em 2020 e R$ 425 mil em 2025, alta de 41,7%.
- Metro quadrado mediano de apartamento, pelo valor declarado: R$ 3.480 em 2020 e R$ 4.809 em 2025, alta de 38,2%.
- Compras residenciais no primeiro semestre: 7.650 em 2020, 14.309 em 2021, 11.831 em 2025 e 10.994 em 2026.
O ano de 2021, com juros ainda baixos e crédito recorde, foi o de maior número de compras de toda a série de BH. O primeiro semestre de 2020 foi o da quarentena, por isso a base de comparação é baixa. Ainda assim, mesmo com juros mais altos, 2025 ficou acima de 2020 e também de 2019, o último ano antes da pandemia. Uma ressalva honesta: o ITBI é pago quando a compra é formalizada, que pode acontecer semanas depois da decisão, e o valor declarado nem sempre coincide com o preço de tabela.
Então ficou impossível comprar? Como a conta fecha em 2026
Não. O que mudou foi o caminho. Com o juro de 2026, escolher a linha certa e montar bem o pagamento faz mais diferença do que fazia em 2020.
- Minha Casa Minha Vida primeiro. Se a renda familiar é de até R$ 13 mil, o programa costuma ter taxa menor que o SBPE. Nas simulações oficiais que rodamos, a Faixa 3 saiu a 7,66% e a Faixa 4 a 10% ao ano. No mesmo financiamento de R$ 320 mil, isso dá R$ 2.273 na Faixa 3 e R$ 2.808 na Faixa 4.
- Lançamento muda o tempo da conta. Nos lançamentos que trabalhamos, a primeira parcela do financiamento Caixa só começa depois da entrega das chaves. Até lá, você paga a entrada parcelada direto com a construtora.
- Comprar junto aumenta o crédito. Somar a renda com o cônjuge ou um familiar faz o banco liberar mais e a entrada cair.
- FGTS entra na entrada. Quem tem 3 anos de trabalho sob o regime do FGTS pode usar o saldo, dentro das regras da Caixa.
Descubra quanto você consegue financiar hoje: mande sua renda bruta e sua data de nascimento no WhatsApp e rodamos a simulação oficial da Caixa.
Imóveis em BH e região dentro do teto da Faixa 3
Até R$ 400 mil, o imóvel cabe no teto da Faixa 3 do Minha Casa Minha Vida em BH. Selecionamos os empreendimentos do nosso site nessa faixa, um por bairro, com o preço de partida de cada um.
Omnium Residence, Ipiranga, Belo Horizonte
 Omnium Residence, Ipiranga, Belo Horizonte. Imagem do empreendimento.
1 quarto, lançamento com entrada parcelada direto com a construtora. A partir de R$ 299.000 na tabela da construtora. Ver unidades e fotos ou pedir a simulação com a minha renda.
Get Easy, São Cristóvão, Belo Horizonte

1 quarto, lançamento com entrada parcelada direto com a construtora. A partir de R$ 355.400 na tabela da construtora. Ver unidades e fotos ou pedir a simulação com a minha renda.
ORB Residence, Barro Preto, Belo Horizonte
ORB Residence, Barro Preto, Belo Horizonte. Imagem do empreendimento.
1 quarto, lançamento com entrada parcelada direto com a construtora. A partir de R$ 389.000 na tabela da construtora. Ver unidades e fotos ou pedir a simulação com a minha renda.
Aldea Barroca, Barroca, Belo Horizonte
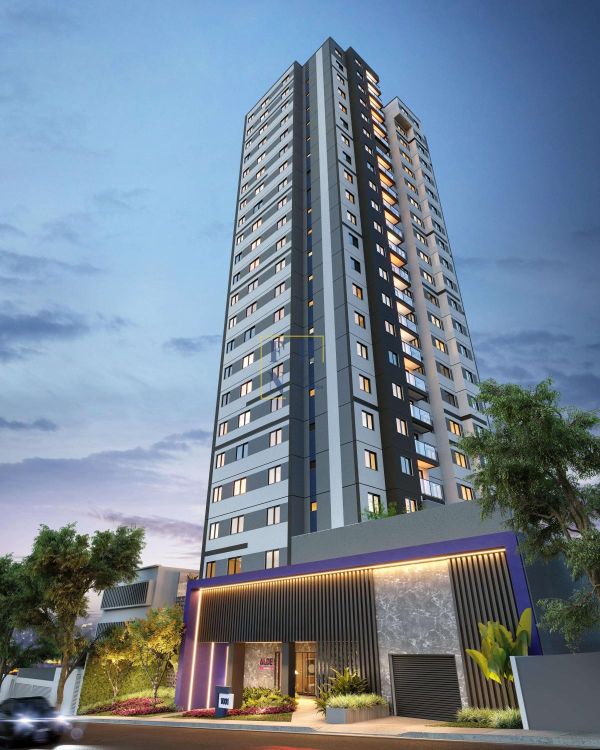 Aldea Barroca, Barroca, Belo Horizonte. Imagem do empreendimento.
Studio, lançamento com entrada parcelada direto com a construtora. A partir de R$ 392.400 na tabela da construtora. Ver unidades e fotos ou pedir a simulação com a minha renda.
Os preços são das tabelas das construtoras e podem mudar sem aviso. Para entender por que a queda recente da Selic ainda não chegou ao financiamento, leia Selic caiu para 13,75%: por que o financiamento não ficou mais barato.
Perguntas frequentes
Os juros do financiamento vão voltar ao nível de 2020?
Ninguém sabe. A taxa de 2020 aconteceu com a Selic no menor nível da história. A Selic começou a cair em 2026, mas quem decide é o Copom, a cada reunião, e os bancos repassam a queda aos poucos.
Vale esperar os juros caírem para comprar?
Depende da sua conta. Enquanto espera, o preço do imóvel e o aluguel continuam andando. Em BH, o valor mediano das compras subiu 41,7% de 2020 a 2025. Comparamos as duas escolhas em vale mais comprar ou continuar alugando.
A eleição muda as taxas do financiamento?
As taxas do Minha Casa Minha Vida são fixadas pelo programa e o custo da poupança é definido em lei. Mostramos o que os dados de BH dizem sobre comprar em ano de eleição em comprar imóvel em ano de eleição.
Fontes: Banco Central do Brasil, séries SGS 432 (Selic), 20773 e 20772 (taxa média do financiamento imobiliário para pessoa física), consultadas em 06/10/2026; Caixa, anúncio de 14/10/2020 via InfoMoney; tabela de taxas da Caixa via IstoÉ Dinheiro, 10/03/2026; Caixa, retomada da cota de 80% via InfoMoney, 10/10/2025; Abecip, balanços anuais de 2020, 2021, 2022 e 2025 e dados de agosto de 2026; Ministério das Cidades via CNN Brasil, contratos do MCMV em 2024; Portaria MCID 333/2026; Prefeitura de Belo Horizonte, dados abertos do ITBI até junho de 2026; simulações oficiais da Caixa realizadas por nós entre junho e agosto de 2026; tabelas das construtoras parceiras de setembro de 2026. Parcelas calculadas por nós na tabela Price, sem seguros e taxas. Levantamento: FHN Imóveis, outubro de 2026.