Selic caiu para 13,75%: por que o financiamento imobiliário não ficou mais barato
O Copom cortou a Selic para 13,75% ao ano em 16 de setembro. Foi o quinto corte seguido, e a taxa básica já caiu 1,25 ponto desde março. Mesmo assim, quem foi ao banco pedir financiamento de imóvel não viu desconto. Segundo o Banco Central, a taxa média do crédito imobiliário com taxas reguladas subiu de 10,51% ao ano em janeiro para 10,91% em agosto. Nós da FHN explicamos por que isso acontece e o que de fato muda para quem quer comprar em BH.
O que você precisa saber
- A Selic está em 13,75% ao ano desde 17 de setembro. A próxima reunião do Copom é em 3 e 4 de novembro.
- A maior parte do crédito imobiliário vem da poupança e do FGTS, e não acompanha a Selic de perto.
- No Minha Casa Minha Vida, as taxas são fixadas pelo programa: 5,50%, 7,66% e 10% ao ano nas simulações oficiais que rodamos.
- Os financiamentos com taxas de mercado, esses sim ligados aos juros do país, estavam em 14,24% ao ano em agosto.
O que o Copom decidiu em setembro?
Na 281ª reunião, encerrada em 16 de setembro, o Comitê de Política Monetária do Banco Central reduziu a Selic de 14% para 13,75% ao ano, por unanimidade. A taxa estava em 15% desde junho de 2025 e começou a cair em março.
| Reunião do Copom em 2026 | Selic decidida |
|---|---|
| 28 de janeiro | 15,00% (mantida) |
| 18 de março | 14,75% |
| 29 de abril | 14,50% |
| 17 de junho | 14,25% |
| 5 de agosto | 14,00% |
| 16 de setembro | 13,75% |
| 3 e 4 de novembro | próxima reunião |
Se a Selic caiu, por que o financiamento imobiliário não ficou mais barato?
Porque o dinheiro que financia a casa própria no Brasil não sai, na maior parte, do mercado que segue a Selic. Ele vem de duas fontes com regras próprias:
- Poupança (SBPE). Os bancos são obrigados a aplicar boa parte do saldo da poupança em crédito imobiliário. E o custo desse dinheiro para o banco é fixo enquanto a Selic estiver acima de 8,5% ao ano: a poupança rende 0,5% ao mês mais a TR, pela regra da Lei 12.703, de 2012. Com a Selic em 13,75% ou em 15%, essa conta não muda.
- FGTS (Minha Casa Minha Vida). As taxas são definidas pelo programa, por faixa de renda. Não sobem nem descem com o Copom.
O resultado aparece no gráfico abaixo. A Selic subiu ao longo de 2025, ficou parada em 15% e começou a cair em 2026. A taxa média do financiamento imobiliário regulado ficou praticamente na mesma faixa o tempo todo, perto de 10% a 11% ao ano.
 A Selic subiu e depois caiu, enquanto o juro médio do financiamento imobiliário regulado ficou entre 10% e 11% ao ano. Fonte: Banco Central do Brasil.
Onde a Selic pesa é nos financiamentos com taxas de mercado, feitos fora das regras da poupança e do FGTS. Nessa modalidade, a taxa média estava em 14,24% ao ano em agosto, segundo o Banco Central.
Há ainda um efeito indireto. Com a Selic alta, muita gente tira dinheiro da poupança para aplicar em investimentos que rendem mais. Menos dinheiro na poupança significa menos dinheiro barato para os bancos emprestarem. Contamos essa história em detalhe na matéria sobre o recorde do crédito imobiliário e a saída de dinheiro da poupança.
Quais são as taxas do financiamento pela Caixa hoje?
Rodamos as simulações no sistema oficial da Caixa e estas foram as taxas que apareceram entre junho e agosto de 2026:
| Linha | Para quem | Taxa ao ano |
|---|---|---|
| MCMV Faixa 2 | renda em torno de R$ 4.000 | 5,50% |
| MCMV Faixa 3 | renda até R$ 9.600, imóvel até R$ 400 mil | 7,66% |
| MCMV Faixa 4 (Classe Média) | renda até R$ 13.000, imóvel até R$ 600 mil | 10,00% |
| SBPE | imóvel acima do teto do MCMV | em torno de 10,65% |
Repare que a taxa da Faixa 3, de 7,66%, está bem abaixo da Selic. Quem se enquadra nela tem hoje um dos juros mais baixos do mercado de crédito do país, e esse juro não depende do próximo Copom.
Vale esperar a Selic cair mais para comprar?
Ninguém sabe onde a Selic vai estar daqui a um ano, e nós não vamos fingir que sabemos. O que dá para afirmar com os dados de hoje:
- A taxa do Minha Casa Minha Vida não depende do Copom. Esperar não reduz esse juro.
- Mesmo com cinco cortes seguidos, o juro médio do crédito imobiliário regulado não caiu em 2026.
- Enquanto espera, quem mora de aluguel continua pagando. Em BH, o aluguel subiu 8,47% em 12 meses até agosto, segundo a FGV. Mostramos os números na matéria sobre aluguel em BH x preço dos imóveis.
O melhor jeito de decidir é saber o seu número real antes. Mande sua renda bruta e sua data de nascimento no WhatsApp e rodamos a simulação oficial na Caixa para você.
Imóveis dentro do teto da Faixa 3, a de 7,66% ao ano
Selecionamos os empreendimentos da nossa base com unidades até R$ 400 mil, o teto do imóvel na Faixa 3 em Belo Horizonte. O enquadramento final depende da sua renda e da avaliação da Caixa.
Omnium Residence, Ipiranga, Belo Horizonte
 Omnium Residence, Ipiranga, Belo Horizonte. Imagem do empreendimento.
1 quarto, lançamento com entrada parcelada direto com a construtora. A partir de R$ 299.000 na tabela da construtora. Ver unidades e fotos ou pedir a simulação com a minha renda.
Get Easy, São Cristóvão, Belo Horizonte

1 quarto, lançamento com entrada parcelada direto com a construtora. A partir de R$ 355.400 na tabela da construtora. Ver unidades e fotos ou pedir a simulação com a minha renda.
ORB Residence, Barro Preto, Belo Horizonte
ORB Residence, Barro Preto, Belo Horizonte. Imagem do empreendimento.
1 quarto, lançamento com entrada parcelada direto com a construtora. A partir de R$ 389.000 na tabela da construtora. Ver unidades e fotos ou pedir a simulação com a minha renda.
Aldea Barroca, Barroca, Belo Horizonte
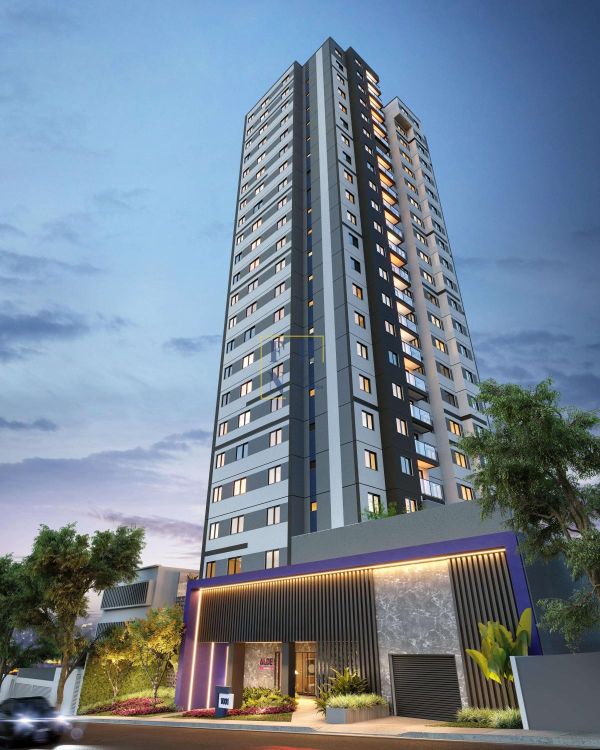 Aldea Barroca, Barroca, Belo Horizonte. Imagem do empreendimento.
Studio, lançamento com entrada parcelada direto com a construtora. A partir de R$ 392.400 na tabela da construtora. Ver unidades e fotos ou pedir a simulação com a minha renda.
Perguntas frequentes
A queda da Selic reduz a parcela de quem já financiou?
Não. A taxa de juros do contrato é fixa. O que acompanha o movimento dos juros é a TR, que corrige o saldo e a prestação e tende a ficar menor quando a Selic cai. Quem encontrar taxa menor em outro banco pode pedir a portabilidade do financiamento.
O que é a Selic?
É a taxa básica de juros da economia, definida pelo Copom a cada 45 dias, em média. Ela serve de referência para empréstimos, investimentos e para o rendimento de aplicações de renda fixa.
Qual é a menor taxa para financiar imóvel hoje?
No Minha Casa Minha Vida, quanto menor a renda, menor o juro. Para renda em torno de R$ 4.000, a taxa que apareceu nas nossas simulações oficiais foi de 5,50% ao ano. Explicamos as faixas em Minha Casa Minha Vida 2026: faixas de renda e imóveis de até R$ 600 mil.
Fontes: Banco Central do Brasil, histórico das taxas de juros do Copom e séries SGS 20772 e 20773, consultadas em 06/10/2026; Lei 12.703/2012; simulações oficiais da Caixa Econômica Federal realizadas por nós entre junho e agosto de 2026; FGV IBRE, IVAR de agosto de 2026; tabelas das construtoras parceiras de setembro de 2026, com preços sujeitos a alteração. Levantamento: FHN Imóveis, outubro de 2026.